
Choisir une assurance chien peut sembler complexe face aux nombreuses offres de mutuelles animales, aux niveaux de remboursement variables et aux exclusions parfois difficiles à repérer. Pourtant, cette protection peut alléger considérablement le coût des soins vétérinaires, notamment lorsqu’un accident, une maladie chronique ou une opération imprévue survient. Une simple consultation coûte généralement entre 35 et 60 euros, tandis qu’une chirurgie après une fracture ou une ingestion de corps étranger peut rapidement dépasser 1 000 euros.
La meilleure assurance chien n’est pas forcément la moins chère ni celle qui promet le taux de remboursement le plus élevé. Elle doit correspondre à l’âge, à la race, au mode de vie et aux antécédents médicaux de votre animal, mais aussi à votre capacité à avancer les frais. Dans ce guide, Nos Animaux de Compagnie vous aide à comprendre les garanties essentielles, à comparer les contrats et à sélectionner la formule la plus pertinente pour protéger votre chien sans déséquilibrer votre budget.
Pourquoi souscrire une assurance pour son chien ?

Une assurance santé pour chien, souvent appelée mutuelle chien, rembourse une partie des dépenses vétérinaires prévues au contrat. Son rôle est comparable à celui d’une complémentaire santé pour les humains : elle intervient après les soins afin de réduire le reste à charge du propriétaire. Elle ne remplace pas la responsabilité civile, qui couvre les dommages causés à un tiers, mais protège directement la santé de l’animal.
Faire face aux dépenses vétérinaires imprévues
Les frais vétérinaires peuvent être élevés, même pour un chien jeune et suivi régulièrement. Une consultation d’urgence de nuit ou le week-end peut atteindre 100 à 150 euros avant les examens complémentaires. Une radiographie est fréquemment facturée entre 50 et 150 euros, une échographie entre 80 et 200 euros, et une hospitalisation peut coûter plusieurs dizaines d’euros par jour. En cas de maladie grave, le budget augmente vite.
Par exemple, un chien qui se fait renverser peut nécessiter une consultation d’urgence, des radios, une intervention chirurgicale, des médicaments, plusieurs pansements et des séances de rééducation. La facture totale peut dépasser 2 000 euros. Avec une formule remboursant 80 % des soins, dans la limite du plafond annuel, le reste à charge est beaucoup plus supportable.
Préserver la qualité des soins
Disposer d’une couverture permet de prendre plus sereinement les décisions médicales recommandées par le vétérinaire. Sans assurance, certains propriétaires sont contraints de reporter un examen, de limiter les investigations ou de choisir une solution moins complète pour des raisons financières. Une bonne mutuelle animale facilite l’accès à des analyses sanguines, à l’imagerie médicale ou à des traitements de longue durée lorsque ceux-ci sont justifiés.
- Les accidents sont couverts par de nombreuses formules dès le niveau intermédiaire.
- Les maladies, souvent plus coûteuses sur la durée, nécessitent généralement une garantie plus complète.
- Les soins de prévention peuvent être inclus via un forfait annuel dédié.
- Les garanties d’assistance peuvent aider en cas de disparition, d’hospitalisation du maître ou de décès de l’animal.
Anticiper plutôt que réagir
Il est préférable de souscrire lorsque le chien est jeune et en bonne santé. Les assureurs appliquent généralement un délai de carence au début du contrat et refusent de couvrir les maladies ou blessures déjà connues avant l’adhésion. Attendre l’apparition d’un problème de santé pour assurer son animal limite donc fortement l’intérêt du contrat. L’assurance est avant tout un outil d’anticipation, pas une solution rétroactive.
Quelles formules d’assurance chien existent sur le marché ?
Les contrats d’assurance chien se déclinent le plus souvent en trois niveaux : économique, intermédiaire et premium. Les appellations commerciales varient selon les assureurs, mais la logique reste similaire. Plus la cotisation mensuelle est élevée, plus le taux de remboursement, le plafond annuel et l’étendue des garanties progressent.
| Type de formule | Remboursement habituel | Plafond annuel indicatif | Profil concerné |
|---|---|---|---|
| Accident ou économique | 50 à 70 % | 1 000 à 1 500 euros | Jeune chien avec budget limité |
| Intermédiaire | 70 à 80 % | 1 500 à 2 500 euros | Chien actif, suivi régulier |
| Premium ou intégrale | 80 à 100 % | 2 500 à 4 000 euros ou plus | Race fragile, chien senior ou besoins élevés |
La formule accident
La formule accident couvre les conséquences d’un événement soudain : fracture, blessure, morsure, accident de la route, intoxication ou ingestion d’un objet. Elle est habituellement la moins chère, avec des tarifs pouvant débuter autour de 8 à 15 euros par mois selon le profil du chien. En revanche, elle ne rembourse généralement pas les maladies telles que les otites récurrentes, les troubles digestifs, le diabète ou les cancers.
Cette solution convient surtout à un propriétaire qui souhaite une protection minimale contre les factures les plus imprévisibles tout en finançant lui-même les soins courants. Elle peut être insuffisante pour les races prédisposées à des pathologies héréditaires ou pour un animal vieillissant.
La formule maladie et accident
La formule intermédiaire couvre à la fois les accidents et les maladies, y compris les consultations, médicaments, analyses, chirurgies et hospitalisations selon les conditions prévues. C’est souvent le meilleur compromis entre protection et prix. Son coût se situe fréquemment entre 20 et 45 euros mensuels, mais il dépend fortement de l’âge, de la race et du lieu de résidence.
Vérifiez toutefois la liste précise des actes remboursés. Certaines formules prennent en charge les examens prescrits mais excluent les médecines douces, la rééducation fonctionnelle ou les aliments thérapeutiques. Un contrat apparemment complet peut ainsi laisser plusieurs frais importants à votre charge.
La formule haut de gamme avec prévention
Les formules premium offrent souvent un remboursement élevé et un plafond annuel plus confortable. Elles intègrent parfois un forfait prévention, utilisable pour les vaccins, vermifuges, antiparasitaires, stérilisation, détartrage ou bilan annuel. Ce forfait est généralement plafonné entre 30 et 150 euros par an. Il ne doit pas être confondu avec un remboursement illimité des soins préventifs.
Quels critères prendre en compte pour choisir une mutuelle chien ?

Pour savoir quelle assurance chien choisir, il faut dépasser la seule comparaison du prix mensuel. Une cotisation faible peut cacher une franchise élevée, un plafond de remboursement modeste ou des exclusions nombreuses. À l’inverse, une formule plus coûteuse peut devenir rentable en cas de chirurgie, de maladie chronique ou de consultations répétées.
Le taux de remboursement et le plafond annuel
Le taux de remboursement indique la part des dépenses éligibles prise en charge par l’assureur. Avec un remboursement de 80 %, une facture vétérinaire de 500 euros donne théoriquement droit à 400 euros d’indemnisation, avant application éventuelle de la franchise. Mais ce pourcentage ne suffit pas : le plafond annuel fixe la somme maximale versée sur une année d’assurance.
Un plafond de 1 000 euros peut être atteint rapidement après une hospitalisation et une chirurgie. Pour un chien de grande taille ou une race exposée à des problèmes articulaires, viser au moins 1 500 à 2 000 euros de plafond annuel apporte souvent une meilleure sécurité. Les plafonds sont généralement réinitialisés à chaque date anniversaire du contrat.
La franchise et son mode de calcul
La franchise représente la somme qui reste à la charge du propriétaire. Elle peut être appliquée par acte, par facture, par pathologie ou une fois par an. Une franchise annuelle de 50 euros est souvent plus lisible qu’une franchise de 20 % sur chaque sinistre, surtout en cas de soins fréquents. Lisez attentivement les conditions générales pour comprendre comment elle est déduite.
Illustration : pour 800 euros de soins remboursés à 80 %, l’indemnité théorique est de 640 euros. Si le contrat applique une franchise fixe annuelle de 50 euros, l’assureur verse 590 euros. Si une franchise de 20 % s’applique sur chaque facture, le montant final peut être sensiblement différent selon le découpage des dépenses.
L’âge, la race et le mode de vie du chien
Un chiot, un chien adulte sportif et un senior n’ont pas les mêmes besoins. Certains contrats acceptent les animaux dès deux ou trois mois, tandis que d’autres imposent un âge minimum supérieur. La limite d’âge pour une première souscription varie fréquemment entre 5 et 10 ans. Une fois le contrat accepté, la couverture peut en principe continuer avec l’âge, sous réserve du paiement des cotisations.
- Un Labrador, un Golden Retriever ou un Berger allemand peut nécessiter une couverture solide pour les risques articulaires.
- Un Bouledogue français ou anglais mérite une vigilance particulière sur les exclusions liées aux troubles respiratoires et dermatologiques.
- Un petit chien d’intérieur peut aussi avoir besoin d’une couverture maladie, notamment avec l’avancée en âge.
- Un chien de chasse, de sport ou vivant à la campagne est davantage exposé aux blessures, morsures, épillets et accidents.
Quelles exclusions et délais faut-il vérifier avant de signer ?
Les exclusions constituent l’un des éléments les plus importants d’un contrat. Elles définissent les situations dans lesquelles l’assureur ne versera aucune indemnisation. Une lecture attentive des conditions générales, avant toute signature, évite les mauvaises surprises au moment d’envoyer une feuille de soins.
Les antécédents et maladies préexistantes
Les maladies, malformations, symptômes ou accidents connus avant la date d’adhésion sont presque toujours exclus. Si votre chien souffre déjà d’une dysplasie diagnostiquée, d’une allergie chronique ou d’une insuffisance cardiaque, les frais liés à ce problème ne seront généralement pas remboursés. Il est essentiel de répondre honnêtement au questionnaire de santé si l’assureur en demande un.
Les affections héréditaires, congénitales ou raciales font l’objet de règles variables. Certains assureurs les excluent totalement, d’autres les couvrent lorsqu’elles se déclarent après la souscription et qu’aucun signe antérieur n’était présent. Cette nuance est déterminante pour certaines races. Comparez ligne par ligne les conditions plutôt que de vous fier à une promesse commerciale générale.
Les délais de carence
Le délai de carence est une période suivant l’adhésion pendant laquelle les garanties ne s’appliquent pas encore. Il peut être de quelques jours pour un accident, de 30 à 60 jours pour une maladie, et parfois de plusieurs mois pour une intervention chirurgicale ou une pathologie spécifique. Un accident survenant durant ce délai ne donnera pas forcément lieu à remboursement.
Privilégiez un contrat aux délais raisonnables, mais évitez de choisir uniquement sur ce critère. Un délai court ne compense pas un plafond trop faible ou des exclusions majeures. En cas de changement d’assureur, vérifiez aussi s’il existe une continuité de garanties ou une nouvelle carence.
Les actes non remboursés ou encadrés
Les soins de confort, l’alimentation courante, les frais de toilettage et les soins non prescrits sont habituellement exclus. Les médecines alternatives, comme l’ostéopathie, l’acupuncture ou la phytothérapie, peuvent être prises en charge seulement dans certaines formules et sous réserve qu’elles soient réalisées par un professionnel autorisé. Les frais de reproduction, de gestation ou de mise bas sont également souvent exclus.
Comment comparer efficacement les assurances chien ?
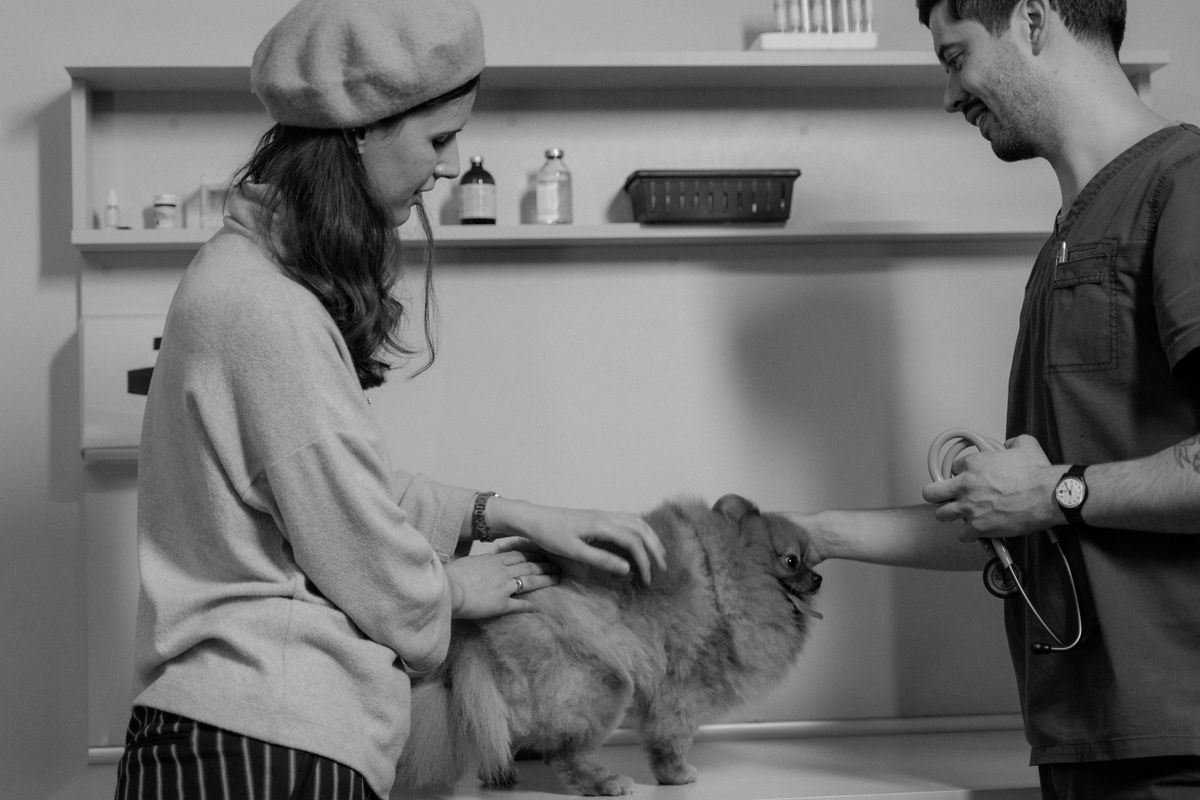
Comparer les assurances chien demande une méthode simple et rigoureuse. L’objectif n’est pas de trouver une offre universelle, mais d’identifier le contrat présentant le meilleur rapport entre garanties réellement utiles et coût total sur plusieurs années. Demandez des devis personnalisés avec exactement les mêmes informations : race ou type de chien, âge, sexe, identification, état de stérilisation et code postal.
Comparer le coût réel, pas seulement la mensualité
Une différence de 5 euros par mois représente 60 euros par an, mais peut être négligeable face à un écart de 1 000 euros sur le plafond annuel. Additionnez la cotisation annuelle, la franchise et la part non remboursée pour évaluer le coût réel. Prenez aussi en compte les augmentations tarifaires possibles avec l’âge de l’animal, souvent prévues dans les conditions contractuelles.
Imaginez deux contrats : le premier coûte 18 euros par mois, rembourse 60 % et plafonne à 1 000 euros ; le second coûte 31 euros, rembourse 80 % et plafonne à 2 500 euros. Pour une facture annuelle de 1 800 euros, le premier peut rembourser au maximum 1 000 euros, tandis que le second pourrait rembourser jusqu’à 1 440 euros hors franchise. Le surcoût de cotisation peut donc être amorti dès un sinistre important.
Examiner la qualité du service client
La rapidité de remboursement et la simplicité des démarches sont des critères concrets. Vérifiez si l’envoi des factures est possible depuis une application, si une feuille de soins vétérinaire est obligatoire, quels justificatifs sont demandés et quels sont les délais annoncés. Certains assureurs proposent le tiers payant chez des vétérinaires partenaires, mais ce service reste moins généralisé que dans la santé humaine.
Consultez les avis clients avec recul : recherchez surtout les retours détaillés sur les refus de remboursement, les délais de traitement et la clarté des échanges. Un avis isolé ne suffit pas, mais une répétition de difficultés similaires doit attirer votre attention.
Utiliser une grille de comparaison personnelle
Pour chaque devis, notez les éléments essentiels sur une même feuille. Cette démarche limite le risque de comparer des garanties incomparables et vous aide à décider avec objectivité.
- Montant de la cotisation mensuelle et évolution prévue.
- Taux de remboursement des consultations, examens, médicaments et chirurgie.
- Plafond annuel global et éventuels sous-plafonds.
- Franchise, délais de carence et exclusions médicales.
- Forfait prévention, assistance et prise en charge des soins complémentaires.
- Modalités de résiliation et de remboursement.
Quelle assurance chien choisir selon le profil de votre animal ?
Le choix d’une assurance chien doit être individualisé. Une formule adaptée à un chiot croisé vivant en appartement ne répondra pas forcément aux besoins d’un Berger allemand adulte pratiquant l’agility ou d’un Cavalier King Charles senior. L’objectif est de sélectionner un niveau de protection cohérent avec les risques les plus probables.
Le chiot ou le jeune chien en bonne santé
Assurer un chiot permet souvent de bénéficier de tarifs plus accessibles et d’éviter l’exclusion d’une maladie qui apparaîtrait plus tard. Une formule intermédiaire couvrant accidents et maladies est fréquemment pertinente, car les jeunes chiens sont curieux, actifs et parfois sujets aux ingestions d’objets, aux traumatismes ou aux troubles digestifs. Vérifiez les conditions liées aux vaccinations et à la stérilisation si vous souhaitez profiter du forfait prévention.
Le chien de race prédisposée
Pour un chien de race connue pour ses fragilités, privilégiez un plafond élevé, idéalement supérieur à 2 000 euros, et analysez soigneusement les exclusions héréditaires. Un contrat premium peut être justifié si votre chien présente un risque accru de dysplasie, de problèmes respiratoires, de maladies cardiaques ou de troubles oculaires. Demandez au vétérinaire quelles pathologies sont les plus fréquentes pour la race concernée : son expérience constitue une source précieuse pour orienter votre choix.
Le chien senior ou déjà fragile
Assurer un chien âgé est parfois plus difficile, car certains organismes limitent l’âge de souscription. Si votre chien est déjà couvert, conserver le contrat peut être judicieux malgré une hausse de cotisation, car souscrire ailleurs entraînerait de nouvelles carences et des exclusions d’antécédents. Si aucune assurance n’est possible, constituer une épargne vétérinaire dédiée reste une alternative raisonnable.
Pour un senior assuré, recherchez la prise en charge des maladies chroniques et la possibilité de remboursement sur plusieurs années. Les problèmes articulaires, rénaux, cardiaques ou endocriniens nécessitent souvent des consultations, analyses et traitements récurrents. Un plafond annuel trop bas risque alors d’être épuisé rapidement.
Comment réduire le coût de l’assurance sans sacrifier l’essentiel ?
Il est possible de maîtriser le budget d’une assurance chien sans renoncer à une couverture utile. La première règle consiste à choisir un niveau de garantie adapté, pas nécessairement maximal. Payer pour des options que vous n’utiliserez jamais n’est pas plus pertinent que sélectionner une formule insuffisante.
Souscrire tôt et maintenir une prévention régulière
Une souscription précoce limite le risque d’exclusions liées aux maladies déjà déclarées. Par ailleurs, la prévention réduit certaines dépenses évitables : vaccins à jour, antiparasitaires, vermifuges, alimentation adaptée, surveillance du poids et visites de contrôle contribuent à préserver la santé de votre compagnon. L’assurance ne doit jamais remplacer ces bonnes pratiques.
Le surpoids augmente notamment le risque de problèmes articulaires, de diabète et de maladies cardiaques. Maintenir une activité physique adaptée et des rations cohérentes avec les recommandations vétérinaires représente un investissement préventif concret, même lorsqu’une mutuelle prend en charge une partie des soins.
Ajuster les garanties à votre capacité financière
Si vous pouvez assumer une petite dépense imprévue mais pas une chirurgie à plusieurs milliers d’euros, une franchise plus élevée associée à un plafond conséquent peut être un compromis intéressant. À l’inverse, si votre budget mensuel est très contraint, une formule accident constitue un filet de sécurité minimal, à compléter idéalement par une épargne dédiée aux consultations et maladies courantes.
Relire le contrat chaque année
Les besoins de votre chien évoluent. Au renouvellement annuel, vérifiez le montant de la cotisation, les changements de garanties et le niveau de plafond restant pertinent. N’oubliez pas que résilier pour changer d’assureur peut avoir des conséquences importantes si votre animal a développé une pathologie entre-temps. La comparaison annuelle est utile, mais elle doit tenir compte de la continuité de couverture et non du seul tarif affiché.
Conclusion : quelle assurance chien choisir pour être bien protégé ?
La meilleure assurance chien est celle qui couvre les risques réellement liés à votre compagnon tout en restant compatible avec votre budget. Pour la plupart des propriétaires, une formule maladie et accident proposant un remboursement de 70 à 80 %, un plafond annuel d’au moins 1 500 euros et des exclusions clairement identifiées représente un équilibre solide. Les chiens de race prédisposée, très actifs ou seniors peuvent justifier une protection plus complète et un plafond plus élevé.
Avant de signer, prenez le temps de comparer plusieurs devis à garanties équivalentes, de lire les délais de carence et d’analyser la franchise. Ne vous arrêtez pas à la mensualité : une cotisation un peu plus élevée peut éviter un reste à charge considérable lors d’une hospitalisation ou d’une chirurgie. Enfin, souscrire tôt reste la meilleure stratégie pour bénéficier d’une couverture large avant l’apparition d’éventuels problèmes de santé. Une assurance bien choisie vous permet de faire soigner votre chien avec davantage de sérénité, tout au long de sa vie.
- Comparez simultanément le taux de remboursement, le plafond annuel, la franchise et les exclusions, plutôt que la seule cotisation mensuelle.
- Une formule maladie et accident est généralement plus protectrice qu’une couverture limitée aux accidents, surtout sur le long terme.
- Assurer son chien jeune et avant tout diagnostic médical limite les exclusions liées aux antécédents et optimise l’intérêt du contrat.
